 카톡상담
 블로그
 카카오톡 상담
- 등록일2026.08.24
- 조회수33
[실제 상담 사례]
40대 직장인 A씨는 빙판길에서 넘어져 척추 압박골절 진단을 받았습니다. 수술 후 6개월이 지나 후유장해 보험금을 청구했으나, 보험사에서는 "장해가 영구적이지 않고 5년 한시장해에 해당한다"며 보험금의 20%만 지급하겠다고 통보해 왔습니다. A씨는 억울함을 호소하며 상담을 요청하셨습니다.
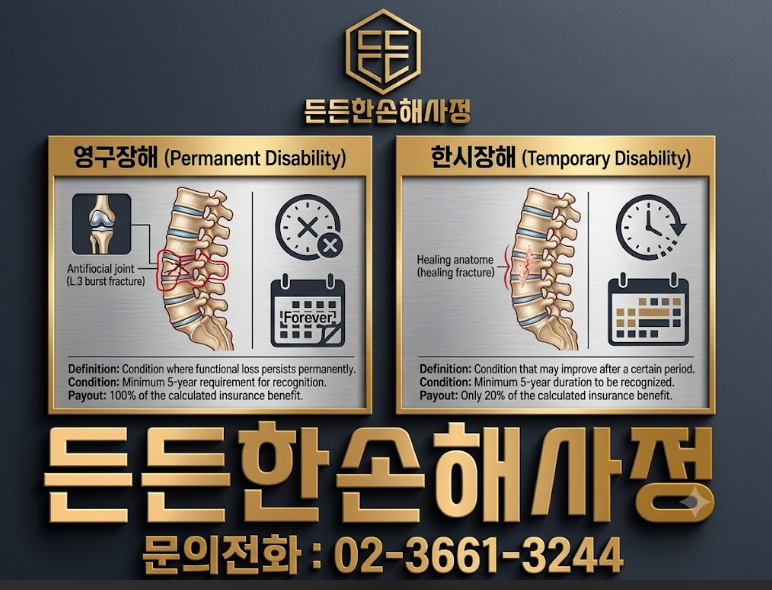
[용어 핵심 정리]
구분 | 영구장해 | 한시장해 |
정의 | 치료 후에도 신체 기능 상실이 영구히 남는 상태 | 일정 기간 지나면 회복될 가능성이 있는 상태 |
기간 조건 | 평생 지속 (원칙) | 최소 5년 이상 지속될 때 인정 |
지급 기준 | 약관상 가입금액 x 장해지급률 (100% 지급) | 약관상 지급될 보험금의 20%만 지급 |
[약관 및 의학적 판단 기준]
1. 법률 및 약관 기준
상해/질병 후유장해 약관에서는 원칙적으로 영구장해만 보상합니다. 다만, 장해기간이 유한하더라도 최소 5년 이상 지속되는 한시장해에 한해 해당 장해지급률의 20%를 지급하도록 규정하고 있습니다.
2. 의학적 판정의 차이
보험사는 자체 자문의를 통해 퇴행성 질환이나 시간 경과에 따른 회복 가능성을 이유로 영구장해를 한시장해로 감액하려는 경향이 강합니다. 특히 척추 골절이나 관절 가동범위 제한 등의 부위에서 이러한 분쟁이 빈번하게 발생합니다.
[손해사정사의 실전 팁]
* 주치의 진단서 확보: 최초 장해진단 시 '영구장해' 소견을 명확히 기재받는 것이 가장 중요합니다.
* 기왕증 관여도 방어: 기존 질환이나 퇴행성 변화가 손해배상 및 보험금 산정에 미치는 영향을 철저히 분석해야 합니다.
* 보험사 자체 자문 동의 신중: 보험사 측 현장조사자나 자문의의 일방적인 한시장해 판정에 무조건 동의하지 마시고 전문가와 먼저 상의하십시오.
장해등급 및 보상금 감액 문제로 어려움을 겪고 계시다면 든든한손해사정으로 문의해 주시기 바랍니다.
문의전화: 02-3661-3244