 카톡상담
 블로그
 카카오톡 상담
- 등록일2026.08.24
- 조회수30
[실제 상담 사례]
50대 자영업자 C씨는 십자인대 파열로 수술을 받은 후 주치의로부터 후유장해 진단서를 발급받아 보험금을 청구했습니다. 그러나 보험사는 자체 자문의 소견을 근거로 장해를 인정할 수 없다며 지급을 거절했습니다. 보험사는 제3의 대학병원에서 '동시감정'을 받자고 제안했고, C씨는 동시감정을 진행해야 할지 몰라 상담을 요청하셨습니다.
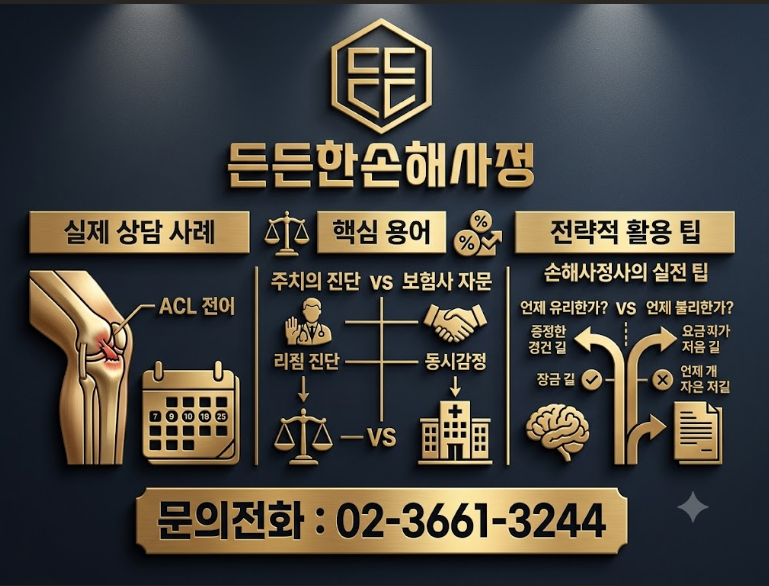
[용어 핵심 정리]
구분 | 주치의 진단 / 보험사 자문 | 동시감정 (제3병원 감정) |
정의 | 피보험자의 치료 병원 진단 또는 보험사 협력의 소견 | 보험계약자와 보험사가 합의하여 제3의 의료기관에서 받는 재평가 |
절차 | 보험금 청구 및 보험사의 1차 심사 단계 | 의견이 대립할 때 표준약관에 따라 제3의 전문의를 선정한 감정 |
구속력 | 보험사가 인정을 거부할 수 있음 | 양측 합의하에 진행되므로 감정 결과가 절대적인 영향력을 가짐 |
[약관 및 의학적 판단 기준]
1. 동시감정의 약관상 근거
보험업 표준약관에 따르면, 보험금 지급사유에 대해 합의에 이르지 못할 경우 피보험자와 보험사가 동의하는 제3의 전문의를 선정하여 그 소견에 따를 수 있다고 규정되어 있습니다. (비용은 보험사 부담)
2. 동시감정이 신청되는 주요 이유
장해 상태의 영구성 여부(영구장해 vs 한시장해), 장해율 판정, 기왕증 관여도 산정, 암 또는 희귀질환의 진단 적정성 등 의학적 견해 차이가 명확할 때 주로 진행됩니다.
[손해사정사의 실전 팁 - 동시감정, 언제 신청하는 게 유리할까?]
* 함부로 응해서는 안 되는 경우 (불리한 경우):
* 주치의의 장해진단서가 완벽하고 의학적 근거가 명확함에도, 보험사가 단지 자문 결과만을 근거로 동시감정을 요구할 때
* 감정 병원 및 전문의 선정에 피보험자 측의 의견이 반영되지 않을 때
* 동시감정을 활용하면 유리한 경우:
* 주치의가 장해진단서 발급을 거부하거나 소극적이지만, 타 대학병원에서 객관적인 장해 평가를 받을 수 있는 충분한 의학적 입증 자료(MRI, CT, 수술기록 등)를 확보했을 때
* 보험사의 자체 자문 결과가 터무니없이 낮고, 공정한 제3의 상급종합병원 전문의에게 평가받는 것이 승산이 있다고 판단될 때
* 핵심 주의사항: 동시감정 결과는 사실상 최종 판정의 역할을 하므로, 감정을 진행하기 전 병원 선정과 질문지 작성 단계부터 손해사정사의 조력을 받아 철저히 준비해야 합니다.
동시감정 제안을 받고 고민 중이시거나 보험사와의 의학적 분쟁 해결이 필요하시다면 든든한손해사정으로 문의해 주시기 바랍니다.