 카톡상담
 블로그
 카카오톡 상담
- 등록일2026.08.26
- 조회수34
결론부터 말씀드리면, 뇌졸중 진단비 담보에 가입되어 있다면 뇌경색(질병코드 I63)은 보장 대상에 포함됩니다.
1. 상담 사례 설명
최근 어지럼증과 언어 장애 증상으로 MRI 검사를 받은 후 상세불명의 뇌경색증(I63.9) 진단을 받은 피보험자분의 상담 사례입니다.
가입된 보험 특약이 뇌출혈이 아닌 뇌졸중진단비라는 점을 확인해 드렸으나, 보험사에서 임상적 소견일 뿐 확정 진단이 아니라는 이유로 지급을 보류했습니다.
이에 추가적인 영상 자료와 의무기록을 재검토하여 뇌졸중 진단비 전액을 정상 지급받을 수 있도록 도왔습니다.
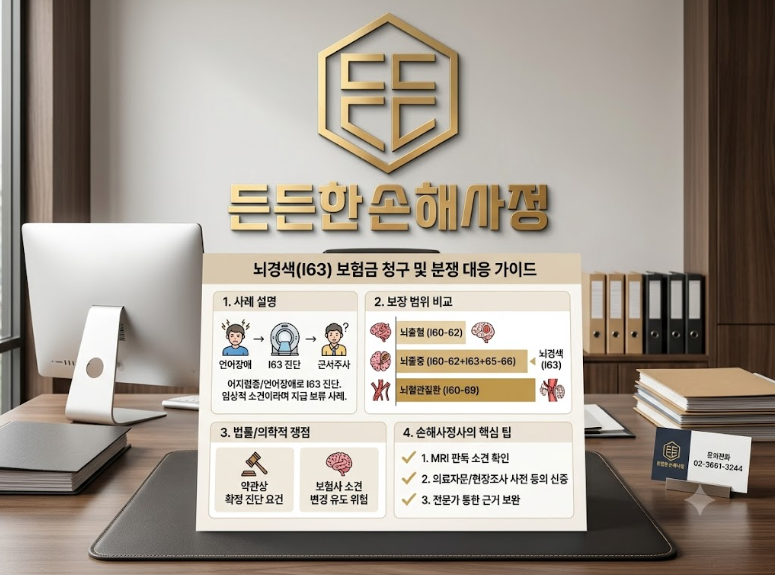
2. 보장 범위 및 용어 비교
| 보장 특약명 | 포함되는 대표 질병코드 (KCD) | 보장 범위 특징 |
| 뇌출혈 진단비 | I60(거미막하출혈), I61(뇌내출혈), I62(기타 출혈) | 보장 범위가 가장 좁음 (출혈성 뇌질환만 포함) |
| 뇌졸중 진단비 | I60~I62(뇌출혈) + I63(뇌경색) + I65~I66 | 뇌출혈과 뇌경색을 모두 보장하는 중간 범위 |
| 뇌혈관질환 진단비 | I60~I69 (I67 기타 뇌혈관, I69 후유증 등 포함) | 보장 범위가 가장 넓음 (모든 뇌혈관 질환 포함) |
3. 법률(약관) 및 의학적 관점
약관상 뇌졸중 대상 질병 분류표에는 뇌경색증(I63)이 명시되어 있습니다. 의학적으로 뇌경색은 뇌혈관이 막혀 뇌 조직이 손상되는 질환으로, 신경학적 검사와 함께 MRI, MRA 등 검사 결과에서 객관적인 병변이 확인되어야 약관상 확정 진단으로 인정됩니다.
다만, 검사 결과상 미세한 흔적만 남아 의사가 뇌경색(I63)으로 진단서를 발급했음에도 보험사 측에서 기타 뇌혈관질환(I67)이나 열공성 뇌경색 등으로 코드를 변경 유도하여 뇌졸중 진단비 지급을 거절하려는 의학적 분쟁이 자주 발생합니다.
4. 든든한 손해사정사의 핵심 팁
진단서 상의 코드만으로 안심하지 마시고 MRI 검사결과지 상 판독 소견을 반드시 확인해야 합니다.
보험사에서 제3자 의료자문이나 현장 조사를 요구할 경우 소견 변경으로 인한 삭감 위험이 크므로 사전 동의를 보류하는 것이 안전합니다.
코드 변경 분쟁이나 진단 적정성 시비가 발생했다면 전문가를 통해 의학적·법률적 근거를 보완하여 대응하시기 바랍니다.