 카톡상담
 블로그
 카카오톡 상담
- 등록일2026.09.06
- 조회수23
안녕하세요, 든든한손해사정입니다.
병원에서 '기타 뇌혈관질환(I67)' 코드 진단을 받은 후 어떤 보험 담보에서 보상을 받을 수 있는지 문의주신 사례에 대해 손해사정사의 관점에서 명확하게 정리해 드립니다.
1. 사례설명
60대 C님은 어지럼증과 두통으로 MRI 검사를 받은 후 주치의로부터 기타 뇌혈관질환(I67.8) 진단을 받았습니다. C님은 뇌경색 진단비와 뇌출혈 진단비 특약에 가입되어 있어 보험금을 청구했으나, 보험사는 I67 코드가 보장 대상에 포함되지 않는다며 지급을 거절했습니다.
하지만 정밀 영상 소견과 의무기록을 손해사정사가 분석한 결과, 무증상성 뇌경색(I63) 소견이 명백히 존재함을 확인했습니다. 이를 바탕으로 주치의 소견을 재검토하고 보장 가능한 질병코드로 수정 입증하여 뇌경색 진단비를 전액 수령할 수 있었습니다.
2. 용어설명
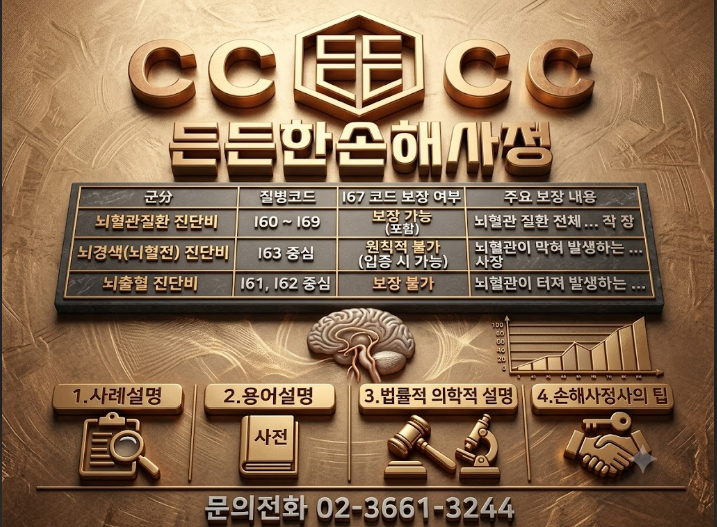
기타 뇌혈관질환(I67) 관련 담보별 보장 범위 및 질병코드 비교입니다.
| 구분 | 포함 질병코드 | I67 코드 보장 여부 | 주요 보장 내용 |
| 뇌혈관질환 진단비 | I60 ~ I69 | 보장 가능 (포함) | 뇌혈관 질환 전체를 포함하는 가장 넓은 보장 |
| 뇌경색(뇌혈전) 진단비 | I63 중심 | 원칙적 불가 (입증 시 가능) | 뇌혈관이 막혀 발생하는 질환 보장 |
| 뇌출혈 진단비 | I61, I62 중심 | 보장 불가 | 뇌혈관이 터져 발생하는 질환 보장 |
3. 법률(보험약관)적 의학적 설명
* 약관상 보장 요건: 약관상 I67 코드는 '뇌혈관질환 진단비' 담보에만 포함됩니다. 따라서 뇌경색이나 뇌출혈 단독 특약만 보유한 경우 원칙적으로 보험금 지급이 어렵습니다.
* 의학적 진단 변경 가능성: I67(기타 뇌혈관질환) 진단을 받았더라도 MRI 검사 결과지에 만성 뇌경색, 열공성 뇌경색, 무증상성 뇌경색 소견이 기록되어 있다면 의학적으로 뇌경색(I63)으로 진단코드를 변경하거나 재분류할 수 있는 여지가 있습니다.
4. 손해사정사의 팁
* 진단서의 I67 코드만 보고 포기하지 마십시오.
* MRI 검사 결과지(Radiology Report)의 세부 소견을 확인하여 실제 뇌경색 병변이 존재하는지 정밀 검토해야 합니다.
* 주치의에게 진단 코드 변경을 요청하기 전, 의학적 판단과 법률적 입증 자료를 미리 준비하는 것이 보상 성공률을 높이는 핵심입니다.
I67 코드 진단을 받고 보상 문제로 고민 중이시라면 언제든 연락해 주시기 바랍니다.
문의전화 02-3661-3244