 카톡상담
 블로그
 카카오톡 상담
- 등록일2026.09.21
- 조회수3
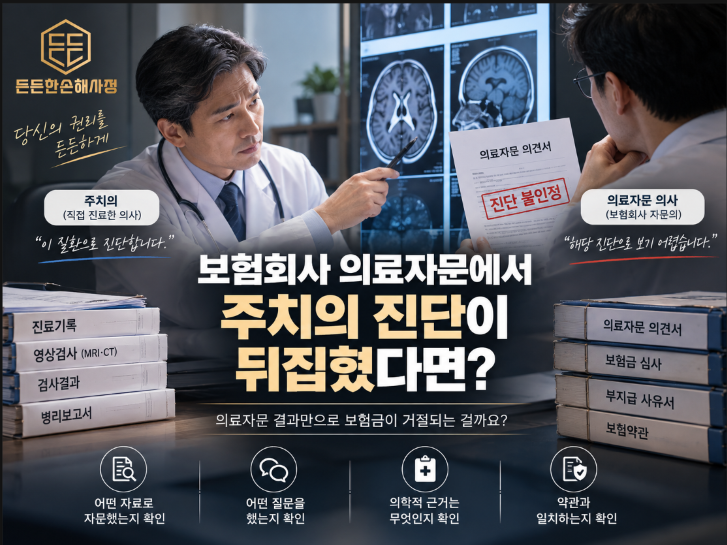
보험회사 의료자문에서 주치의 진단이 뒤집혔다면?
“대학병원에서 진단을 받았는데 보험회사 의료자문에서는 해당 진단으로 보기 어렵다고 합니다. 보험금을 못 받는 건가요?”
보험금 청구 과정에서 생각보다 자주 발생하는 문제입니다.
주치의는 환자를 직접 진료하고 검사한 뒤 진단했는데, 보험회사가 별도의 의료자문을 거쳐 다른 의견을 제시하면서 보험금을 감액하거나 지급하지 않는 경우입니다.
그렇다면 보험회사 의료자문 결과가 나오면 주치의 진단은 효력이 없어지는 걸까요?
결론부터 말하면 그렇지 않습니다.
의료자문 결과 = 보험금 부지급 확정은 아닙니다
의료자문은 보험회사가 보험금 지급 여부를 심사하기 위해 의학적 의견을 구하는 절차입니다.
하지만 의료자문 결과 자체가 법원의 판결처럼 보험금 지급 여부를 최종 결정하는 것은 아닙니다.
보험금 지급 여부는 결국
보험약관 + 실제 진료기록 + 객관적인 검사결과 + 진단기준 + 보험사고와의 인과관계
등을 종합해 판단해야 합니다.
따라서 “자문의가 해당 진단으로 보기 어렵다고 했다”는 이유만으로 사건 검토를 끝내서는 안 됩니다.
손해사정사가 먼저 확인할 것은 ‘자문의 결론’이 아닙니다
오히려 다음 사항을 먼저 확인해야 합니다.
확인사항 | 핵심 내용 |
자문에 제공된 자료 | 진료기록·MRI·CT·병리결과 등이 충분했는지 |
보험사의 질문 | 자문의에게 어떤 내용으로 질문했는지 |
자문의 판단근거 | 어떤 의학적 기준으로 주치의와 다르게 판단했는지 |
주치의 진단근거 | 증상·검사·영상·병리소견 등이 진단을 뒷받침하는지 |
보험약관 | 의학적 진단과 약관상 보험금 지급기준이 일치하는지 |
특히 중요한 것은 “누구의 의사가 더 권위가 있는가”를 따지는 것이 아닙니다.
객관적인 검사자료가 어느 쪽 판단을 뒷받침하는지를 확인해야 합니다.
예를 들어 뇌경색이라면?
환자가 I63 뇌경색 진단을 받았는데 의료자문에서 “급성 뇌경색으로 보기 어렵다”는 의견이 나왔다고 가정해 보겠습니다.
이때 I63이라는 진단코드만 가지고 보험금 지급 여부를 주장하는 것은 충분하지 않을 수 있습니다.
MRI의 DWI·ADC 소견, 병변 위치, 신경학적 증상, 혈관검사 결과, 증상 발생 시점, 담당 전문의의 최종 진단 근거 등을 함께 검토해야 합니다.
즉,
“주치의가 I63이라고 했다”
에서 끝나는 것이 아니라,
“왜 I63으로 진단했는가?”
를 입증하는 자료가 중요합니다.
암진단금도 마찬가지입니다
암보험에서는 C코드가 부여됐다는 사실만으로 모든 문제가 해결되는 것도 아니고, 반대로 보험회사 자문의가 암이 아니라고 했다고 해서 바로 일반암 보험금이 부정되는 것도 아닙니다.
조직검사 결과, 병리학적 진단명, 종양의 행동양식, 가입 당시 적용되는 KCD 및 해당 보험약관의 악성신생물 정의 등을 함께 살펴봐야 합니다.
특히 경계성종양·제자리암·신경내분비종양 등은 병리결과와 약관 해석이 충돌하면서 분쟁이 발생하기 쉽습니다.
후유장해 의료자문은 더 조심해야 합니다
후유장해는 단순히 진단명만으로 결정되지 않는 경우가 많습니다.
예를 들어 척추·무릎·손가락 장해라면 실제 운동범위, 동요 정도, 압박률, 신경학적 이상, 영상검사 결과와 약관상 장해분류표의 기준을 맞춰봐야 합니다.
따라서 보험회사가 의료자문을 통해 장해율을 낮추거나 장해 자체를 인정하지 않았다면, 자문의 결론만 볼 것이 아니라 어떤 측정값과 어떤 약관 기준을 적용했는지 확인하는 것이 중요합니다.
든든한손해사정 TIP
보험회사 의료자문으로 보험금이 부지급됐다면 가장 먼저 이렇게 질문해 볼 필요가 있습니다.
“의료자문을 했느냐?”보다
“무슨 자료를 가지고, 어떤 질문을 했고, 어떤 의학적 근거로 주치의와 다른 결론을 냈는가?”
이것이 더 중요합니다.
보험금 분쟁은 결국 주치의와 자문의 중 누구의 말을 믿을 것인가의 문제가 아니라, 객관적인 의료자료와 약관의 보험금 지급요건이 서로 맞아떨어지는지를 확인하는 과정이기 때문입니다.
따라서 의료자문 결과만으로 보험금이 부지급되었다면 바로 포기하기보다 부지급 사유서, 적용 약관, 의료자문 내용, 진료기록과 영상·병리검사 결과를 함께 놓고 다시 검토할 필요가 있습니다.